耗材报价从每件100元降到90元,条件是一次买够300件。医美机构负责人准备签采购单时,眼前有两件不同的事:三个月能少付3000元,以及这个月要提前拿出多少钱。
折扣可能值得拿。但只看到单价下降,还不足以决定采购量。先让采购与财务用同一份需求,分别排出按月买和一次买齐的付款时间。
把两份报价放进同一个三个月
假设同一种合格耗材,目前没有库存和在途,未来三个月每月都需要100件。按月买,每月月初买100件,每件100元;一次买齐,则在第一个月月初买300件,每件90元。两种方案均付款后立即到货,质量、规格和服务交付相同,所有批次在预计使用时都符合储存与效期要求。
这笔条件账先不计资金成本、额外仓储和损耗;运费、税费及订货支出的差异暂设为零。100件是便于核算的假设需求,不是某个医疗项目的用量标准。
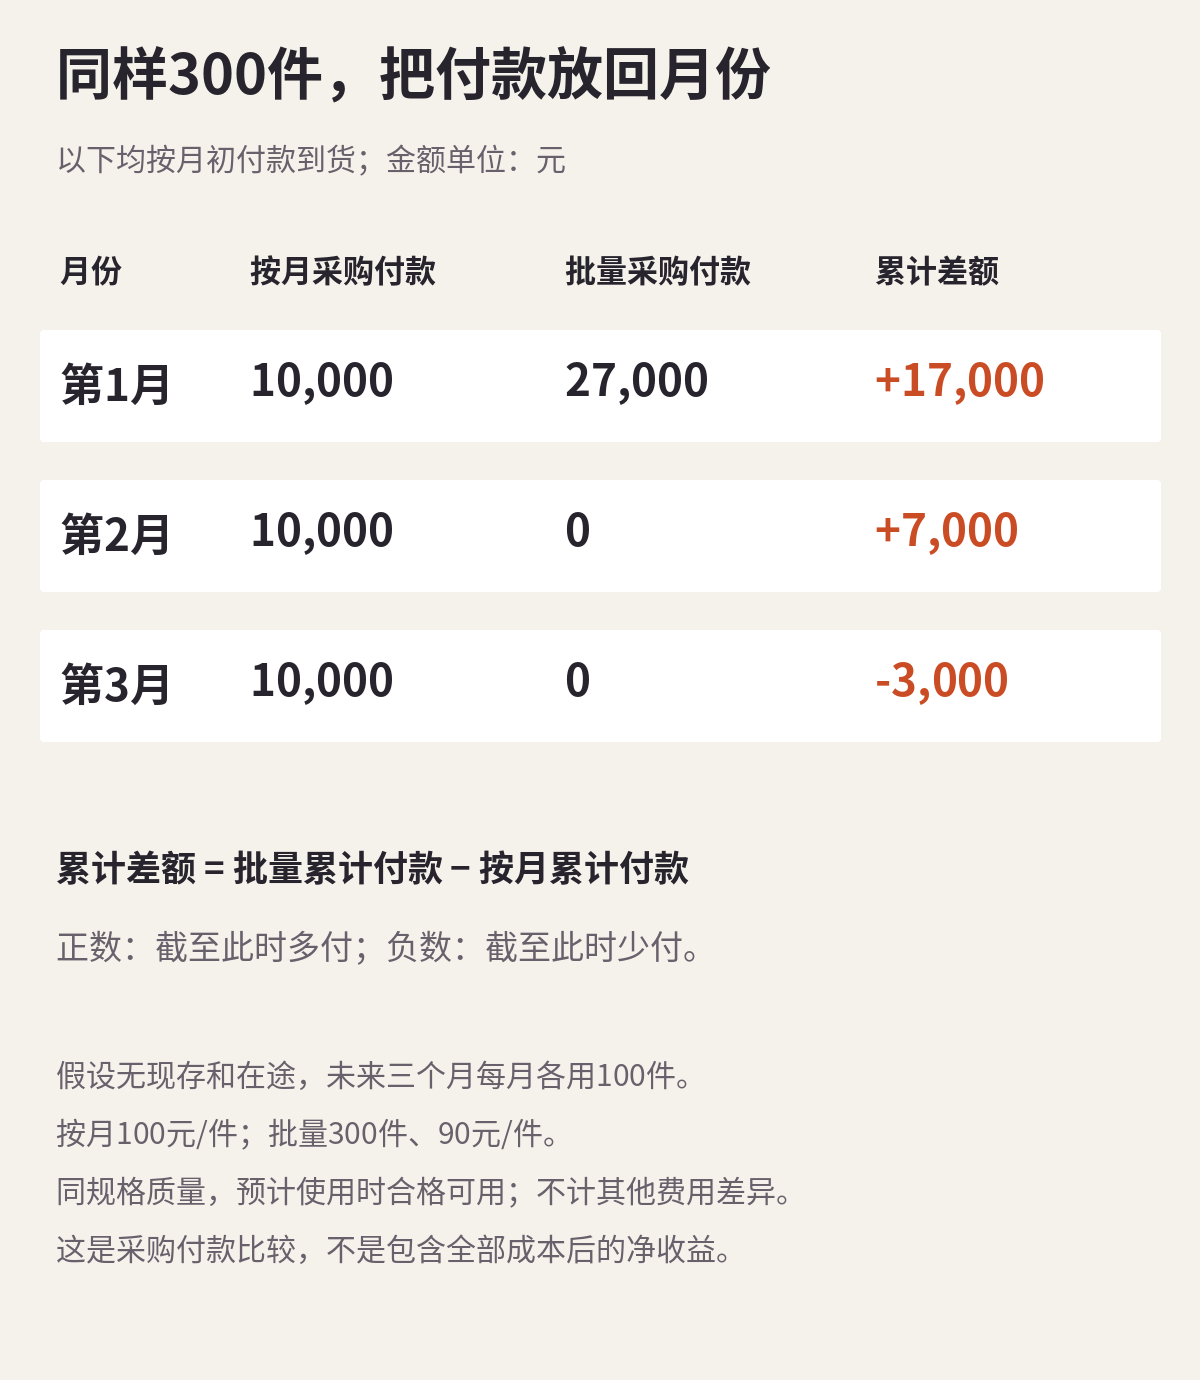
按月买:第1、2、3个月,各付10000元,三个月合计30000元。
一次买齐:第1个月付27000元,第2、3个月不再为这批耗材付款,三个月合计27000元。
总采购价款少了3000元,确实算得出来。可是第一个月,27000元比10000元多付了17000元。到第二个月月初,批量方案累计付27000元,分批方案累计付20000元,仍多付7000元;直到第三个月月初,累计采购付款才变成批量方案少3000元。
17000元不能写成亏损
这17000元是第一个月提前付出的现金,不是额外费用,也不是整批库存的账面价值。假设首月用掉100件,批量方案还剩200件,按90元采购价计算是18000元;分批方案当月没有结余。这两个数回答的不是同一个问题。
因此,不能拿“省3000元”减“占款17000元”,算出亏14000元。真正要比较的是:为提前付款产生了多少新增资金成本,是否增加仓储、损耗或不能按计划使用的风险,以及少下两次订单是否减少了费用。
OpenStax的库存管理教材把采购、持有、订货和缺货成本分开讨论;ACCA的营运资金分析也提醒,利润与到期付款能力需要分别看。它们支持这种比较方法,没有给医美机构一个统一的囤货月数或资金成本率。
用得到、付得起,分开回答
先看用量。让库房核现有可用库存和在途,让业务与医疗相关负责人核同规格耗材的预计使用安排,别把上个月用了100件,直接当成往后三个月都能用100件。需求变慢,原来准备覆盖三个月的货会留得更久;但还留在库里的合格耗材,也不能一律记成损失。
医美耗材不能只按品类总数凑折扣。具体型号规格、批次效期、储存条件都可能限制可用范围。合同若允许分批交货或退换,按明确条款重算;没有写清楚的口头承诺,不放进测算。更不能为了把采购账做成“划算”,去催顾客加做或改变诊疗选择。
再看付款。让财务把首月多付的17000元放到实际付款日旁边,与其他已确定要付的钱一起看。如果会挤占到期款,就算三个月采购价款更低,这个付款安排也未必能采用。可以询问分批交付、账期或更小的折扣门槛,但要以供应商确认的条件为准。
如果需求确实稳定、供货风险可控,新增资金和库存成本也低于节省的采购价款,批量方案可能更合适。反过来,分批采购也会遇到交期、运费或缺货问题,不能为了少占现金,把必要的备货一并砍掉。
在采购单旁加一张付款对照
下载本页的采购付款对照表,按相同需求量填写两种方案:每期买几件、付多少钱、预计期末剩几件。资金成本和其他成本差异单列,不混进占款本金。
签字前,请采购和财务一起回答:我们为这次折扣,提前付了多少现金;到下一次补货前,这笔钱是否留得出来?