设备报价60万元,预计每月到账10万元。把这两个数一除,得到6个月。这个结果只能说明:六个月的到账总额相当于购置价。它还没回答,付完这台设备带来的各项支出,机构到底收回了多少钱。
医美机构采购设备,除了购置款,往往还要核配套耗材、操作培训、维护以及场地条件;究竟产生哪些新增付现,要按具体合同和业务安排逐项确认。采购提案要回答的,是“买”和“不买”相比,机构多花了多少现金,又能多留下多少现金。新设备做出的业绩,不一定全是新增生意;原来就会购买别的项目的顾客,换到新设备上,原项目少掉的现金贡献也要算进去。
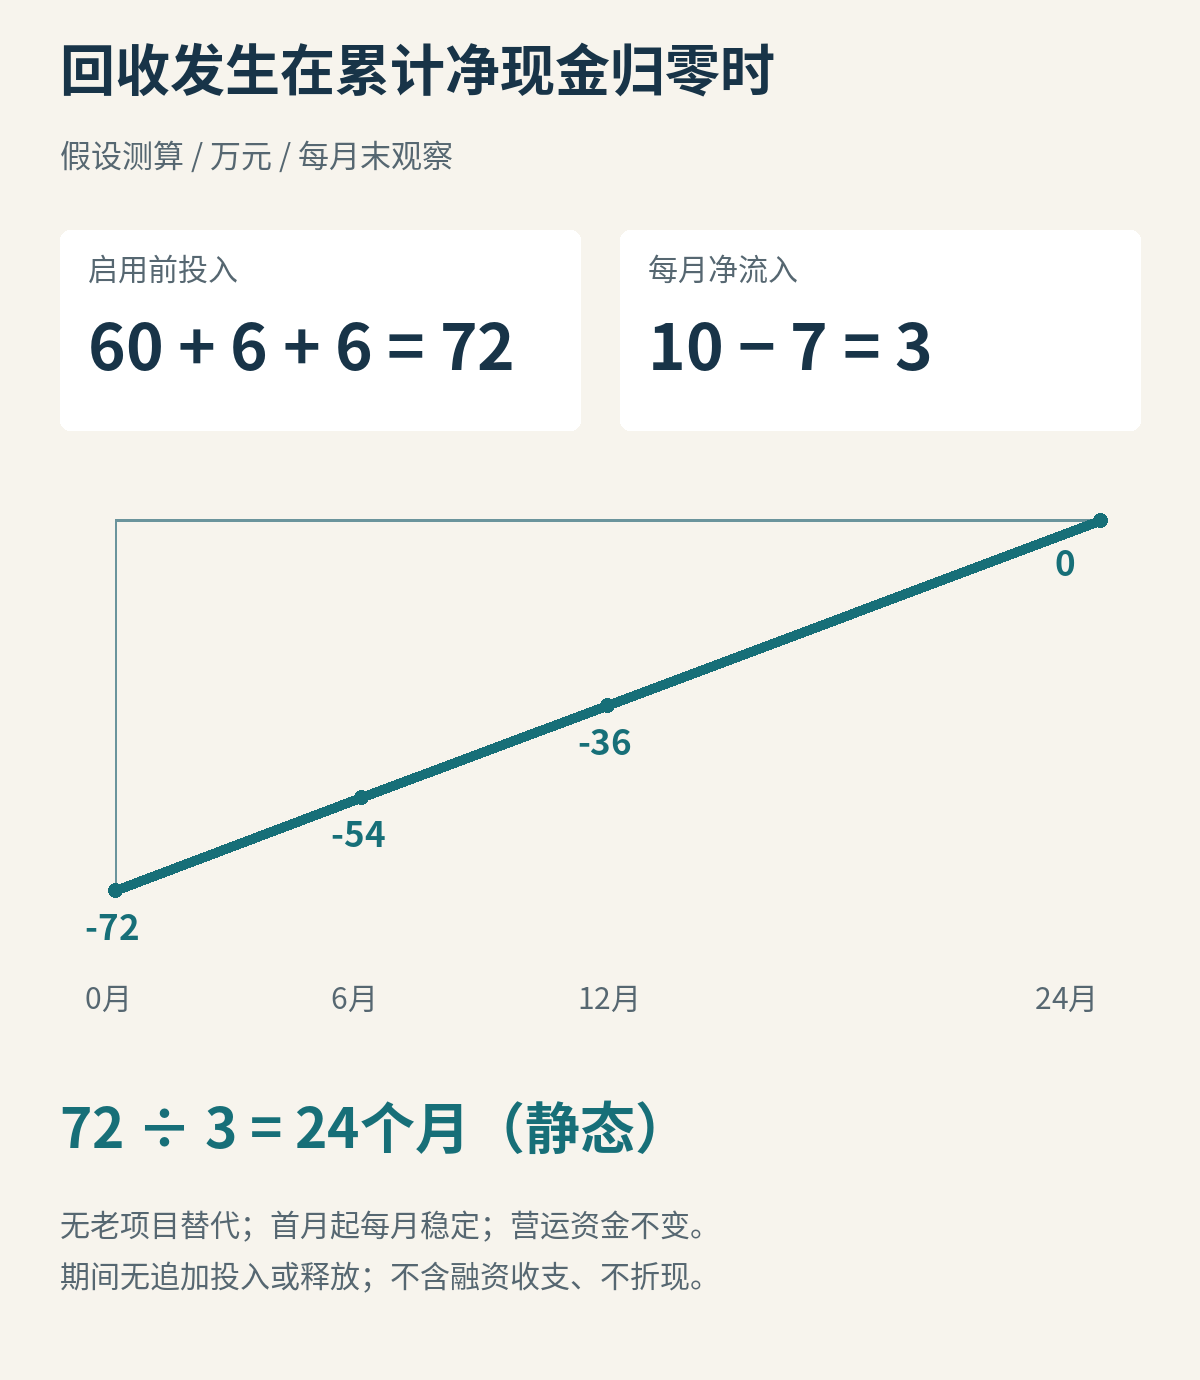
先算一笔假设账。设备购置款60万元,安装及场地改造6万元,首批备货等新增营运资金占用6万元,均在启用前付出。初始现金投入合计72万元,不是报价单上的60万元。
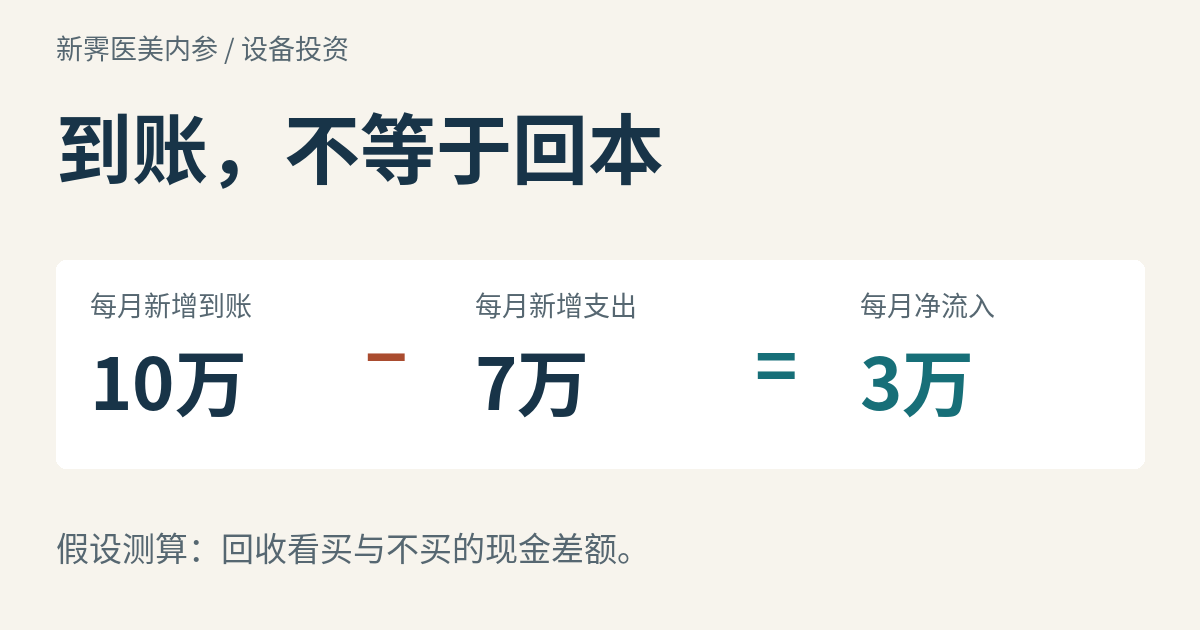
再假设每月完成项目后新增实际到账10万元,已扣退款,也没有挤占原项目。耗材补库、新增人工、维护、税费等新增现金支出合计7万元。两边相减,每月净现金流入3万元。营运资金此后保持不变,补库已计入每月支出,不重复加上最初的6万元。
如果从第一个月起,每月都稳定净流入3万元,期间没有追加投入,也没有处置设备或回收营运资金,那么累计净现金流是:启用前−72万元,第6个月末−54万元,第12个月末−36万元,第24个月末才到0。按这组条件,静态投资回收期是24个月。60÷10得出的6个月,与72÷3得出的24个月,算的不是一回事。
这里看的是不含融资收支的项目现金流,不是股东还完贷款后拿到的钱;静态回收期也没有考虑货币时间价值。如果需要借款,另把实际放款、本息支付排进资金计划,看每个月能不能付得出,不能用项目回收期替代偿债测算。
最值得追问的,往往是那笔“每月3万元”。如果项目只是把原来每月能留下1万元现金的老项目替换掉,新设备表面留下3万元,机构整体新增的却只有2万元。其余条件仍相同时,72万元要用36个月才能静态收回。不能把迁移过来的业绩全写成投资新增。
这与ACCA投资评价材料强调的“未来、增量现金流”是一致的:已发生且无法收回的调研费,不会因今天买或不买而改变;折旧本身也不是当期付出去的钱,但相关税费变化仍要进现金流。费用分摊和真实新增支出,需要分开看。
财政部《管理会计应用指引第501号——贴现现金流法》则要求以明确假设为基础,分析各期现金流入、流出,并选择匹配的贴现率。回收得快慢,只是投资判断的一部分。使用寿命内能创造多少价值、停机和需求波动会怎样,都不能被一个“24个月”替代。
把这份假设换成采购提案时,别照抄每月固定3万元。让业务和财务按预计付款日期逐月列出“买设备比不买多出的现金收支”,把爬坡期、退款、补库和原项目被替代的部分放回各自月份。签字前,先看累计现金流在哪个月转正,以及转正之前最多需要垫多少钱。